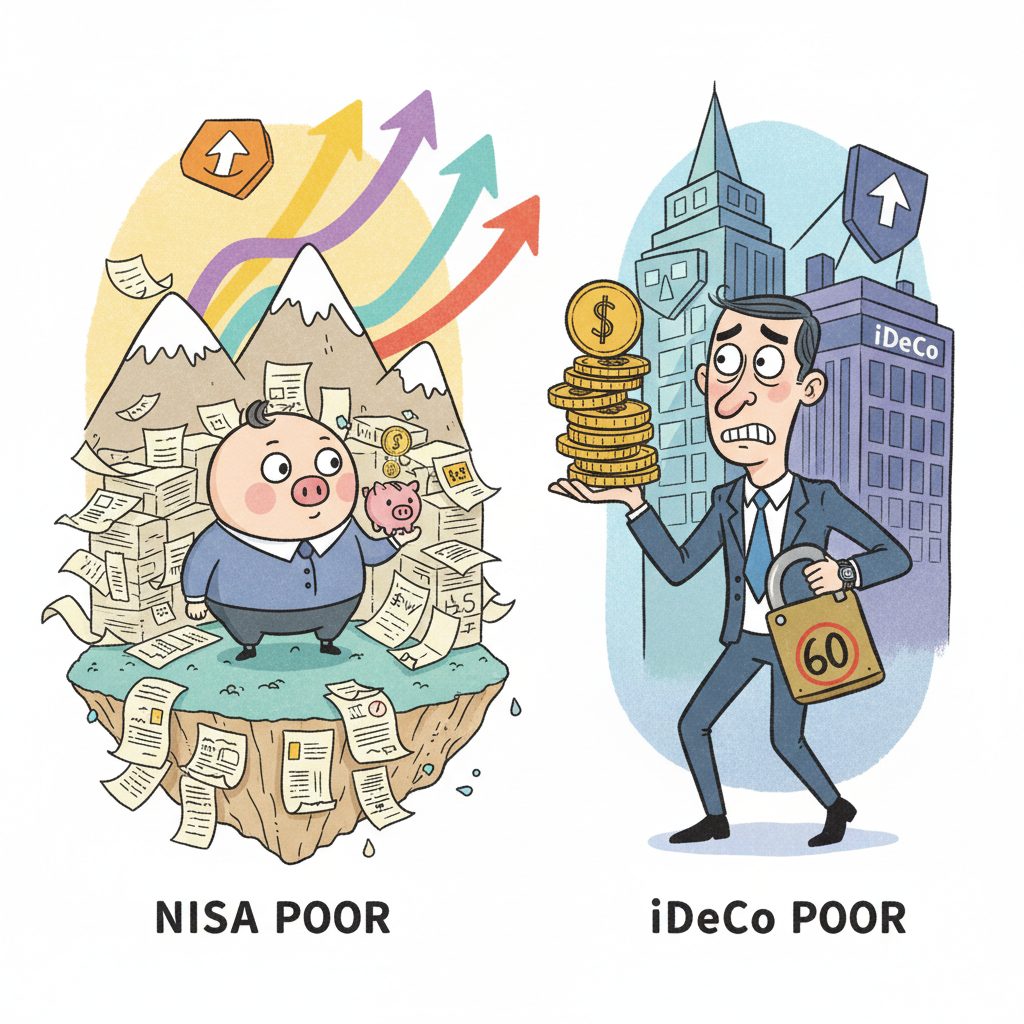
2026年、金融界では「NISA貧乏」という表現が広まりました。これは積極的に投資を行うことで、生活を質素にする人々を指す言葉です。その背景には、非課税口座のNISAへ過度な預金があったからです。しかし、2027年にiDeCo(個人型確定拠出年金)の枠が大幅に拡大することで、「iDeCo貧乏」という新しい現象が懸念されています。
「iDeCo貧乏」は、60歳まで解約できない制限があるため、即時的に資金を引き出せず、生活のやりくりに支障を来す恐れがあります。これはNISA貧乏と異なり、必要な時に投資した資産を売却して現金化できる点です。iDeCoの性質上、未成年から60歳までは原則として掛け金を引き出すことができず、その間に経済的な困窮状態に陥る可能性が高くなります。
この問題に対する認識は既に政治の場でも浮上しています。2026年3月10日、片山財務大臣へ国民民主党の田中健議員が「NISA貧乏」をテーマに質問を行いました(出典:Yahoo!ニュースエキスパートトピ、山崎俊輔)。このような懸念は、金融リテラシーの向上が求められる一方で、投資を目的化することの危険性も指摘されています(出典:日経ビジネス電子版、2026年2月26日)。
iDeCoは税制優遇措置があり、企業年金のない会社員にとって魅力的です。しかし、拠出枠の増加(月額2.3万円から6.2万円へ)により、つみたてNISAの年40万円を超える規模で資金が運用されることになります。この拡大は潜在的な利益をもたらす一方、無理な掛金設定によって生活費の不足へとつながるリスクを伴います(出典:ダイヤモンドZAi、井戸美枝)。
iDeCoの適切な活用は、投資によって人生を豊かにするという本来の目的を見失わぬことが重要です。横田健一氏(出典:PRESIDENT Online)も指摘している通り、金融リテラシーの向上はNISAやiDeCoにおける賢明な運用を可能にします。このためには、単に枠が拡大したからと言って無条件で掛金を増やすのではなく、無理のない範囲で設定し、日々の生活資金と長期的投資目標をバランス良く管理することが求められます。
iDeCo貧乏に陥らないためには、「制度のしくみを理解し、適切な計画を立てる」ことが不可欠です。無条件に投資を増やすのではなく、自身の経済状況を考慮した上で掛金額を決定し、将来への備えと現在の生活水準を両立させることが重要です。このような視点を持つことで、iDeCo制度は本来持っていた意義を十分に発揮し、将来にわたる安定した生活基盤の構築に寄与するでしょう。

返信を残す